Domain messprinzip.de kaufen?
Wir ziehen mit dem Projekt
messprinzip.de um.
Sind Sie am Kauf der Domain
messprinzip.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messprinzip.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Uhren-Messschieber, Messgenauigkeit +/-0,02Präzision und Langlebigkeit vereinen sich in diesem mechanischen Messschieber aus rostfreiem Stahl. Mit einer Messgenauigkeit von 0,02 mm und einem Messbereich von 150 mm ist er ideal für präzise Außen-, Innen-, Stufen- und Tiefenmessungen. Die schwarz skalierten Messschienen und das drehbare Skalenblatt garantieren eine einfache Ablesbarkeit. Dieser Messschieber entspricht der Norm DIN 862 und bietet dank seiner Feststellschraube eine sichere Handhabung. Geliefert in einem stabilen Kunststoffetui, ist er bestens geschützt und leicht zu transportieren. Perfekt für den täglichen Einsatz in der Werkstatt oder im industriellen Umfeld. Wichtige Details Technische Daten: * Messbereich: 150 mm * Messgenauigkeit: 0,02 mm * Kopfhöhe: 40,0 mm * Zeigerumdrehung: 1.0Material & Normen: * Material: Rostfreier Stahl * Norm: DIN 862Funktionen: * Für Außen-, Innen-, Stufen- und Tiefenmessungen * Mit Feststellschraube und drehbarem Skalenblatt * Skalenteilung in schwarz * Mit GewindetabelleVerpackung: * Stabiles Kunststoffetui69,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Schmedding, Klaus: Fehlerquellen bei polizeilichen MessverfahrenFehlerquellen bei polizeilichen Messverfahren , Geschwindigkeit - Abstand - Rotlicht , Sonstige > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202309, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Schmedding, Klaus~Siegert, Filip, Redaktion: Beck, Wolf-Dieter~Löhle, Ulrich, Auflage: 23013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 653, Keyword: Führerscheinentzug; Fahrverbot; Rechtsanwalt; Lichtschranken; essverfahren; Meßverfahren; Ordnungswidrigkeiten; Polizei; Radaressgeräte; Rotlichtüberwachungsanlage; Verkehrsrecht; Video-Nachfahrsysteme; Brückenabstandsmessverfahren; Geschwindigkeitsverstöße; Atemalkohol; Abstand; Koaxialkabelmessverfahren; Rotlichtverstöße; Spurwechsel; Tiere; Atemalkoholmessung; Geschwindigkeit; Rauschmittel; Geschwindigkeitsüberschreitungen; Trunkenheit am Steuer; Geschwindigkeitsmessverfahren; Lasergeschwindigkeitsmesssystem; Abstandsmessung; reflektierende Gegenstände; falscher Messwinkel, Fachschema: Ordnungswidrigkeit~Strafrecht~Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 202, Breite: 150, Höhe: 35, Gewicht: 840, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8011435, Vorgänger EAN: 9783824015467 9783824014095 9783824011230 9783824009831 9783824057160, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175187174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
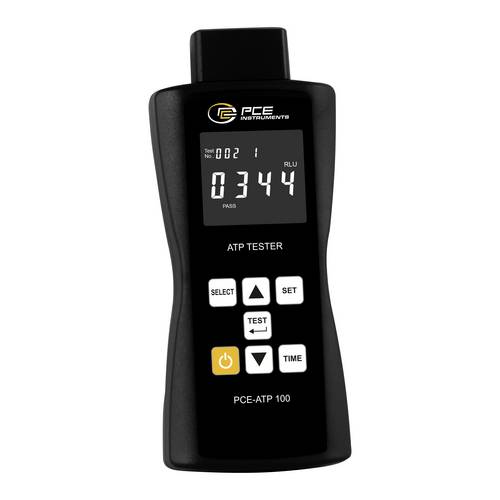
PCE Instruments ATP-Tester PCE-ATP 100 Messbereich bis 9999 RLU Grenzwerte indiv. einstellbar autom. KalibrierungDer ATP-Tester ist ein kompaktes und leistungsfähiges Messgerät zur schnellen Überprüfung der Oberflächenhygiene in verschiedenen Anwendungsbereichen. Mit Hilfe der biochemischen Lumineszenztechnologie wandelt der ATP-Tester die unsichtbare ATP-Konzentration in sichtbare Lichtsignale um und gibt die Ergebnisse als relative Lichteinheiten (RLU) aus. Die Messwerte reichen von 0 ... 9999 RLU und ermöglichen eine präzise und quantitative Bewertung der mikrobiellen Belastung. Die Auflösung beträgt 1 RLU, die Genauigkeit liegt bei 1 × 10⁻¹⁶ mol ATP. Der ATP-Tester verfügt über einen internen Speicher für 3000 Messungen und unterstützt die Speicherung von bis zu 100 Limitnummern mit individuell einstellbaren Grenzwerten. Die Messergebnisse werden auf einem gut ablesbaren LCD angezeigt. Die interne Kalibrierfunktion sorgt für zuverlässige Messergebnisse, während der Energie-Sparmodus die Batterielaufzeit optimiert. Die Bedienung des ATP-Testers erfolgt über ein übersichtliches Tastenfeld mit Funktionen wie Datums- und Uhrzeiteinstellung, Limitwertverwaltung und Datenspeicherverwaltung. Der ATP-Tester eignet sich ideal für den Einsatz in der Lebensmittelindustrie, im Gesundheitswesen, in öffentlichen Einrichtungen sowie zur Überwachung von Reinigungs- und Desinfektionsprozessen. Typische Anwendungsbereiche sind die Kontrolle von Arbeitsflächen, medizinischen Geräten, Produktionsanlagen und anderen hygienerelevanten Oberflächen.1070,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments ATP-Tester PCE-ATP 100 |Messbereich bis 9999 RLU |Grenzwerte indiv. einstellbar |autom. KalibrierungDer ATP-Tester ist ein kompaktes und leistungsfähiges Messgerät zur schnellen Überprüfung der Oberflächenhygiene in verschiedenen Anwendungsbereichen. Mit Hilfe der biochemischen Lumineszenztechnologie wandelt der ATP-Tester die unsichtbare ATP-Konzentration in sichtbare Lichtsignale um und gibt die Ergebnisse als relative Lichteinheiten (RLU) aus. Die Messwerte reichen von 0 ... 9999 RLU und ermöglichen eine präzise und quantitative Bewertung der mikrobiellen Belastung. Die Auflösung beträgt 1 RLU, die Genauigkeit liegt bei 1 × 10¹ mol ATP. Der ATP-Tester verfügt über einen internen Speicher für 3000 Messungen und unterstützt die Speicherung von bis zu 100 Limitnummern mit individuell einstellbaren Grenzwerten. Die Messergebnisse werden auf einem gut ablesbaren LCD angezeigt. Die interne Kalibrierfunktion sorgt für zuverlässige Messergebnisse, während der Energie-Sparmodus die Batterielaufzeit optimiert. Die Bedienung des ATP-Testers erfolgt über ein übersichtliches Tastenfeld mit Funktionen wie Datums- und Uhrzeiteinstellung, Limitwertverwaltung und Datenspeicherverwaltung. Der ATP-Tester eignet sich ideal für den Einsatz in der Lebensmittelindustrie, im Gesundheitswesen, in öffentlichen Einrichtungen sowie zur Überwachung von Reinigungs- und Desinfektionsprozessen. Typische Anwendungsbereiche sind die Kontrolle von Arbeitsflächen, medizinischen Geräten, Produktionsanlagen und anderen hygienerelevanten Oberflächen.1070,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Uhren-Messschieber, Messgenauigkeit +/-0,02Präzision und Langlebigkeit vereinen sich in diesem mechanischen Messschieber aus rostfreiem Stahl. Mit einer Messgenauigkeit von 0,02 mm und einem Messbereich von 150 mm ist er ideal für präzise Außen-, Innen-, Stufen- und Tiefenmessungen. Die schwarz skalierten Messschienen und das drehbare Skalenblatt garantieren eine einfache Ablesbarkeit. Dieser Messschieber entspricht der Norm DIN 862 und bietet dank seiner Feststellschraube eine sichere Handhabung. Geliefert in einem stabilen Kunststoffetui, ist er bestens geschützt und leicht zu transportieren. Perfekt für den täglichen Einsatz in der Werkstatt oder im industriellen Umfeld. Wichtige Details Technische Daten: * Messbereich: 150 mm * Messgenauigkeit: 0,02 mm * Kopfhöhe: 40,0 mm * Zeigerumdrehung: 1.0Material & Normen: * Material: Rostfreier Stahl * Norm: DIN 862Funktionen: * Für Außen-, Innen-, Stufen- und Tiefenmessungen * Mit Feststellschraube und drehbarem Skalenblatt * Skalenteilung in schwarz * Mit GewindetabelleVerpackung: * Stabiles Kunststoffetui69,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Schmedding, Klaus: Fehlerquellen bei polizeilichen MessverfahrenFehlerquellen bei polizeilichen Messverfahren , Geschwindigkeit - Abstand - Rotlicht , Sonstige > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202309, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Schmedding, Klaus~Siegert, Filip, Redaktion: Beck, Wolf-Dieter~Löhle, Ulrich, Auflage: 23013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 653, Keyword: Führerscheinentzug; Fahrverbot; Rechtsanwalt; Lichtschranken; essverfahren; Meßverfahren; Ordnungswidrigkeiten; Polizei; Radaressgeräte; Rotlichtüberwachungsanlage; Verkehrsrecht; Video-Nachfahrsysteme; Brückenabstandsmessverfahren; Geschwindigkeitsverstöße; Atemalkohol; Abstand; Koaxialkabelmessverfahren; Rotlichtverstöße; Spurwechsel; Tiere; Atemalkoholmessung; Geschwindigkeit; Rauschmittel; Geschwindigkeitsüberschreitungen; Trunkenheit am Steuer; Geschwindigkeitsmessverfahren; Lasergeschwindigkeitsmesssystem; Abstandsmessung; reflektierende Gegenstände; falscher Messwinkel, Fachschema: Ordnungswidrigkeit~Strafrecht~Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 202, Breite: 150, Höhe: 35, Gewicht: 840, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8011435, Vorgänger EAN: 9783824015467 9783824014095 9783824011230 9783824009831 9783824057160, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175187174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
PCE Instruments ATP-Tester PCE-ATP 100 Messbereich bis 9999 RLU Grenzwerte indiv. einstellbar autom. KalibrierungDer ATP-Tester ist ein kompaktes und leistungsfähiges Messgerät zur schnellen Überprüfung der Oberflächenhygiene in verschiedenen Anwendungsbereichen. Mit Hilfe der biochemischen Lumineszenztechnologie wandelt der ATP-Tester die unsichtbare ATP-Konzentration in sichtbare Lichtsignale um und gibt die Ergebnisse als relative Lichteinheiten (RLU) aus. Die Messwerte reichen von 0 ... 9999 RLU und ermöglichen eine präzise und quantitative Bewertung der mikrobiellen Belastung. Die Auflösung beträgt 1 RLU, die Genauigkeit liegt bei 1 × 10⁻¹⁶ mol ATP. Der ATP-Tester verfügt über einen internen Speicher für 3000 Messungen und unterstützt die Speicherung von bis zu 100 Limitnummern mit individuell einstellbaren Grenzwerten. Die Messergebnisse werden auf einem gut ablesbaren LCD angezeigt. Die interne Kalibrierfunktion sorgt für zuverlässige Messergebnisse, während der Energie-Sparmodus die Batterielaufzeit optimiert. Die Bedienung des ATP-Testers erfolgt über ein übersichtliches Tastenfeld mit Funktionen wie Datums- und Uhrzeiteinstellung, Limitwertverwaltung und Datenspeicherverwaltung. Der ATP-Tester eignet sich ideal für den Einsatz in der Lebensmittelindustrie, im Gesundheitswesen, in öffentlichen Einrichtungen sowie zur Überwachung von Reinigungs- und Desinfektionsprozessen. Typische Anwendungsbereiche sind die Kontrolle von Arbeitsflächen, medizinischen Geräten, Produktionsanlagen und anderen hygienerelevanten Oberflächen.1070,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments ATP-Tester PCE-ATP 100 |Messbereich bis 9999 RLU |Grenzwerte indiv. einstellbar |autom. KalibrierungDer ATP-Tester ist ein kompaktes und leistungsfähiges Messgerät zur schnellen Überprüfung der Oberflächenhygiene in verschiedenen Anwendungsbereichen. Mit Hilfe der biochemischen Lumineszenztechnologie wandelt der ATP-Tester die unsichtbare ATP-Konzentration in sichtbare Lichtsignale um und gibt die Ergebnisse als relative Lichteinheiten (RLU) aus. Die Messwerte reichen von 0 ... 9999 RLU und ermöglichen eine präzise und quantitative Bewertung der mikrobiellen Belastung. Die Auflösung beträgt 1 RLU, die Genauigkeit liegt bei 1 × 10¹ mol ATP. Der ATP-Tester verfügt über einen internen Speicher für 3000 Messungen und unterstützt die Speicherung von bis zu 100 Limitnummern mit individuell einstellbaren Grenzwerten. Die Messergebnisse werden auf einem gut ablesbaren LCD angezeigt. Die interne Kalibrierfunktion sorgt für zuverlässige Messergebnisse, während der Energie-Sparmodus die Batterielaufzeit optimiert. Die Bedienung des ATP-Testers erfolgt über ein übersichtliches Tastenfeld mit Funktionen wie Datums- und Uhrzeiteinstellung, Limitwertverwaltung und Datenspeicherverwaltung. Der ATP-Tester eignet sich ideal für den Einsatz in der Lebensmittelindustrie, im Gesundheitswesen, in öffentlichen Einrichtungen sowie zur Überwachung von Reinigungs- und Desinfektionsprozessen. Typische Anwendungsbereiche sind die Kontrolle von Arbeitsflächen, medizinischen Geräten, Produktionsanlagen und anderen hygienerelevanten Oberflächen.1070,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
BOSCH Winkelmesser GAM220 MF Professional mit Digitalanzeige und Memory-Funktion , Messbereich :0 -220 ° , Messgenauigkeit :±0.1 ° , Länge :40 cm , :3165140956032 (0601076600)Eigenschaften • Winkelmesser GAM 220 MFn• Schnelle Ermittlung von Gehrungswinkelnn• Schnelle Berechnung und Übertragung von Winkeln durch Speicherfunktion für häufig verwendete Winkelmaßen• Automatische Berechnung von einfachen und doppelten Kapp- und Gehrungswinkeln ohne weitere Hilfsmitteln• Optimale Ablesbarkeit durch die drehbare, beleuchtete Anzeigen• Hold-Funktion zum Festhalten und Übertragen des Messergebnisses per Tastendruckn• Präzise Winkelübertragung durch mechanische Feststellschrauben• Robuste und kompakte Bauweise mit IP 54 Schutzn• Keine Kalibrierung erforderlich Lieferumfang • Schenkelverlängerung n• Schutztasche n• 4 x 1,5 V-LR6-Batterie (AA) (0601076600)255,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.